コロナ禍を経てインドのEコマース(Electronic Commerce)セクターは急成長し、インドの重要な産業セクターに1つになっています。EコマースセクターはGST当局にとっても大きな税収源である一方で、Eコマースは比較的新しい商取引であることもあり、GST課税の仕組みがまだ十分には整備されているとは言えません。Eコマース取引に対するGST課税に関しては解釈が分かれる点や対応方法が不透明な部分もあり改善の余地も多くありますが、GST当局としてはEコマース取引をどのような仕組みで適切に捕捉し、GSTをもれなく徴収するかが重要となります。
GST法でのEコマースの定義
CGST法ではEコマース(Electronic Commerce)をデジタル又は電子ネットワークを介したデジタル製品を含む物品・サービスの供給と定義し、かつEコマース事業者(Electronic Commerce Operator – ECO)をEコマースのためのデジタル又は電子的設備又はプラットフォームを所有、運営又は管理する者と定義しています(CGST法第2条44項,45項)。この定義からも分かる通り、GST法ではEコマースの定義を幅広く取っており、オンラインのプラットフォームを介した多くの取引がEコマースの定義に該当します。
一方で、実務上ではインドのEコマースは下記のような分類がされることが多いようです。インド商工省傘下の産業政策推進局(Department of Industrial Policy and Promotion-DIPP)の発表する外国直接投資規制(統合FDIポリシー)内のEコマースセクターの分類も下記の2分類でそれぞれ規定されています。
| インベントリー型Eコマース |
在庫の所有権をEコマース事業者が保有し、Eコマース事業者が買い手に直接販売する取引。 例)Lens Kart(自社製品を自社のWebページで販売するインド大手眼鏡ブランド) |
| マーケットプレイス型Eコマース |
Eコマース事業者は売り手と買い手間の取引を促進するオンライン上のプラットフォームの提供はするものの、在庫は売り手から買い手に販売される取引。 例)Amazon、Flipkart |
インベントリー型EコマースもEコマース事業者(Electronic Commerce Operator – ECO)に該当します。ただ、GST法はインベントリー型Eコマースに関しては特段、特別なGSTコンプライアンスを求めてはいないため、インベントリー型Eコマースの事業者は物品を実店舗で販売する事業者と基本的には大方同様のGSTコンプライアンスを遵守することになります。一方でマーケットプレイス型Eコマースの事業者には追加で別のGSTコンプライアンスが求められます。
マーケットプレイス型EコマースのGSTコンプライアンス
GST法ではマーケットプレイス型Eコマースの提供するサービスをさらに下記の2つに分類し、これらを2本柱に据えた上でそれぞれでGST課税方法を規定しています。
| 第1の柱 | CGST法第9条5項、IGST法第5条5項の規定するサービス |
| 第2の柱 | 上記以外のサービス |
第1の柱に関するGSTコンプライアンス
まず、第1の柱に該当するサービスは、CGST法第9条5項、IGST法第5条5項が規定するGST徴収・納税の適用が必要となる以下の4つのサービスです(2017年6月28日付の通達Notification 17/2017-CT(R))。
| サービス概要 | サービス供給者の条件 | Eコマース事業者の例 |
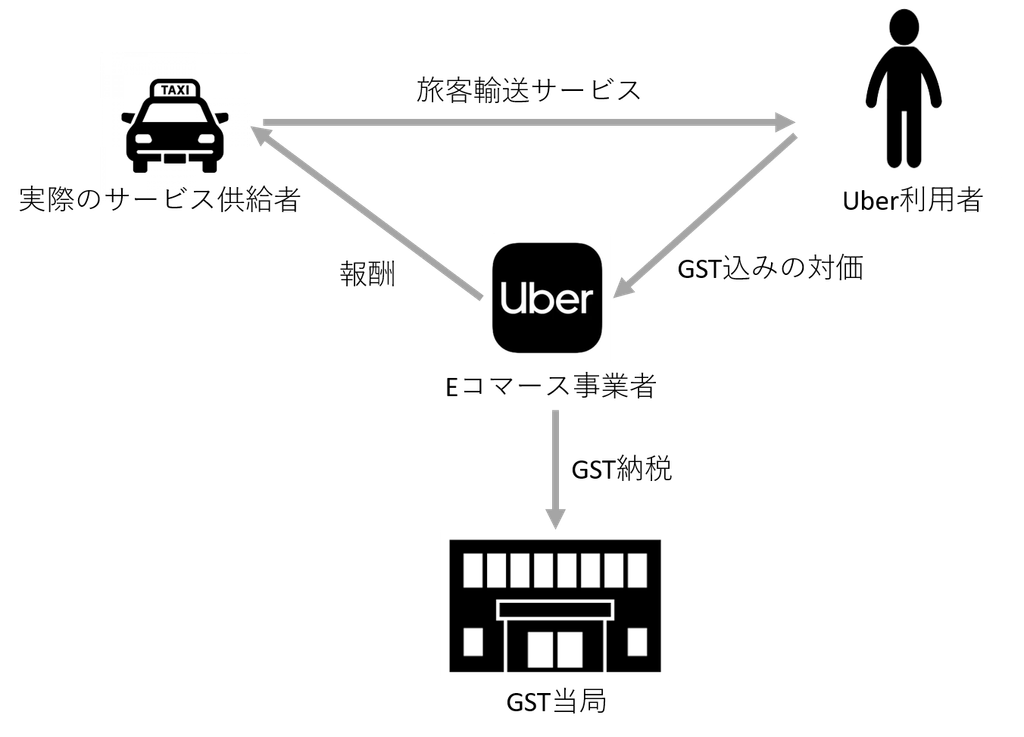
| 旅客輸送サービス(Radio-taxi/Motorcab/Maxicab/Motorcycle/Omnibus(ECOを介したサービス供給を除く)/Other motor vehicle) | すべての実際のサービス供給者 | Uber/Ola |
| 宿泊又は居住を目的とした宿泊施設の提供サービス(Hotels/Inns/Guest houses/Clubs/Campsites/Other commercial places、ECOを介したサービス供給を除く) | GST登録義務のない実際のサービス供給者 | OYO hotels/Airbnb |
| 家事代行サービス(Plumbing/Carpenteringなど、COを介したサービス供給を除く) | GST登録義務のない実際のサービス供給者 | Urban Company |
| レストランサービス(実店舗で提供されるサービスを除く) | すべての実際のサービス供給者 | Cloud Kitchenサービス(2022年1月以降:ZomataoやSwiggyのようなフードデリバリーのオンラインプラットフォーム) |
実際のサービス供給者(Uberに登録した運転手等)が上記の表のサービスをEコマース事業者(Uber等)を介して提供する場合は、あたかもEコマース事業者が実際のサービス供給者であるかのようにみなされます。そのため、当該サービス供給に関するGSTの納税義務やその他のGSTコンプライアンス義務は、実際のサービス供給者に代わって、Eコマース事業者が負うことになります(CGST法第9条5項、IGST法第5条5項)。よって、Eコマース事業者には、年間売上、インド国内に事業の場所があるか、代理人がいるかによらず、GST登録が求められます(CGST法第24条iv、第9条5項但し書き)。
実際のサービス供給者は小規模な事業者又は個人であることが多いため、実際のサービス供給者の代わりに、Eコマース事業者にGSTコンプライアンス義務を負わせることで、GST当局が確実にGSTを徴収できる仕組みとなっています。
第2の柱に関するGSTコンプライアンス
第2の柱に該当するサービスは、Eコマース事業者の提供する上記の第1の柱のサービス以外のサービスであり、AmazonやFlipkart等のプラットフォーム提供サービスはこの第2の柱に該当します。詳細はこちらでまとめています。